Покрытый опцион. Мои опционные стратегии Бычий колл спред
Содержание статьи
- Понятие «колл — опцион»
- Выгода от продажи покрытого «колл» — опциона»
- 1. Покрытый колл
- 2. Женатый пут
- 3. Бычий колл спред
- 4. Медвежий пут спред
- 5. Защитный воротник
- 7. Покупка двойного опциона стрэнгл
- 8. Спред «бабочка»
- Покрытый колл.
- Что получили?
- Какова доходность в случае отзыва акций?
- Как создавать?
- Управление.
- Идеальная ситуация для покрытого колла.
- Продажа опциона пут.

По сути, стратегия продажи опционов «колл» — это реализация имеющихся на данный момент у владельца, опционов «колл». Операция продажи бинарного опциона «колл» поможет инвестору снизить риск, и часто используется вместо операции продажи «непокрытых опционов колл». При стратегии торговли «непокрытыми колл — опционами» инвестором осуществляется продажа опционов «колл», которые не были приобретены им как базисный инструмент.
Понятие «колл — опцион»
Для ознакомления с темой опционов «колл» нужно разобраться со , которые необходимы для понимания опционов «колл». Финансовый инструмент — опцион «колл» дает покупателю право, а не обязывает его приобрести такой инструмент торговли по цене, заранее определенной на момент окончания контракта на опцион или же, еще до завершения контракта. Данная цена называется «цена исполнения опциона».
Например, приобретен опцион «колл» стоимостью $1.50 валютной пары EUR/USD в ноябре. Это означает, что инвестором получено право (но не обязанность) купить валютную пару EUR/USD по цене исполнения $1.50 за один доллар в тот момент, когда наступит время исполнения этого опциона или же, еще до завершения контракта. В конкретном случае — до конца ноября.
Также в приобретенном опционном контракте указывается определенная сумма денежных средств, которые можно приобрести по данному контракту. Та сумма, за которую был куплен трейдером опцион, называется премией. В данном примере предполагается, что премия на данный контракт составляет $0.001 за доллар. Если инвестором принято решение о приобретении опциона, то его риск сводится к выплате премиального вознаграждения за его приобретение, то есть $0.001 за доллар. А в случае, когда инвестор решает продать опцион, то его риск от сделки не будет ограничиваться только суммой приобретения в $0.001, но существует также и дополнительный риск.

Выгода от продажи покрытого «колл» — опциона»
В момент или продажи покрытого опциона «колл» инвестор в тоже время является продавцом данного опциона «колл». При стратегии на продажу покрытого опциона «колл» предполагается, что инвестором произведется операция продажи покрытого опциона «колл», которая ограничит планируемый риск при совершении сделки, то есть стратегия бинарных опционов выбрана правильно.
Понятие «покрытие колла» подразумевает, что инвестором приобретается непосредственно базовый актив. В данном примере базисным активом служит валютная пара. При использовании стратегии продажи покрытого опциона «колл», реализация опциона будет выгодной для трейдера в том случае, если рыночная цена превысит цену исполнения бинарного опциона.
Если при продаже применять стратегию покрытия «колл» опциона, то структура предполагаемого риска будет отличаться от структуры риска, в случае приобретения базисного финансового инструмента (акций или облигаций). Дело в том, что торговля бинарными опционами в срок его исполнения (или в срок завершения контракта) с применением стратегии покрытия опциона «колл» гарантирует, что инвестор получит прибыль на премиальных, а сам базовый актив будет продан по цене исполнения.
К примеру, инвестор является собственником бинарного опциона SPY Spider ETF. В случае продажи им опциона «колл» SPY Spider ETF по цене исполнения в $120 при стоимости опциона в $110, то сумма премиальных составит $2. Если же рынок SPY Spider ETF стабилен, и на нем не происходит существенных изменений, только незначительные колебания, то у инвестора появляется шанс получить всю сумму премиальных, не оставляя сделку открытой на продажу при торговле базисным активом на рост. В случае, если цена на рынке превысит $120, то инвестору необходимо будет закрывать свою позицию по SPY Spider ETF на $120. В результате инвестор получит $120 от продажи покрытого опциона SPY Spider ETF плюс премию в сумме $2.
Такая стратегия покрытия «колл — опциона» применяется трейдерами практически на всех основных рынках, в случае игры на повышение. Наибольшей популярностью данная стратегия пользуется на рынке фондовых бумаг, так как она позволяет инвесторам извлекать прибыль при игре на повышение, минимизирует риск и оптимизирует налоговые выплаты от прибыли.
Но это еще не все причины, по которым инвесторами используется стратегия покрытия опционов «колл». Например, одни инвесторы предпочитают стратегию покрытия опционов «колл» при их продаже другим стратегиям, чтобы иметь прибыль при игре на повышение рынка на один уровень. Других привлекает получение премиальных при трейдинге бинарных опционов «колл» в случае их покрытия. Третьи страхуются от риска при падении рынка, покупая бинарные опционы у брокеров. Продажа инвестором опциона покрытый «колл» при открытии короткой позиции дает инвестору более значительный риск от такой сделки.
Опцион - это договор, по которому покупатель получает возможность, но не обязательство, совершить покупку или продажу актива по заранее оговоренной цене в определенный договором момент в будущем или на протяжении определенного отрезка времени. Эта возможность стоит денег и называется премией по опциону. И этой возможностью можно торговать.
Трейдеры часто начинают осуществлять сделки с опционами , недостаточно понимая, какие опционные стратегии им доступны для ограничения рисков и максимизации прибыли. Недавно мы рассмотрели основные концепции этого инструмента в статье «Как устроены опционы ». Представляем вашему вниманию 10 простых стратегий, которые помогут быстрее разобраться в опционах как в торговых инструментах и научат использовать преимущества их гибкости в торговле. Каждая стратегия проиллюстрирована графиком, на котором показано изменение прибыли или убытка от действий инвестора в зависимости от цены базового актива.
1. Покрытый колл
Вместо покупки непокрытого колл-опциона трейдер может приобрести базовый покрытый колл, то есть использовать стратегию «покупка актива и продажа колл-опциона». Эта стратегия подразумевает, что вы приобретаете какой-либо актив и одновременно продаете колл-опцион на него. Размер приобретенного актива должен быть равен размеру колл-опциона. Инвесторы часто используют такой подход в краткосрочных операциях, ожидая нейтральную динамику цены актива и желая заработать дополнительную прибыль в виде опционной премии. Также они используют эту стратегию в качестве защиты от потенциального снижения стоимости актива.
2. Женатый пут
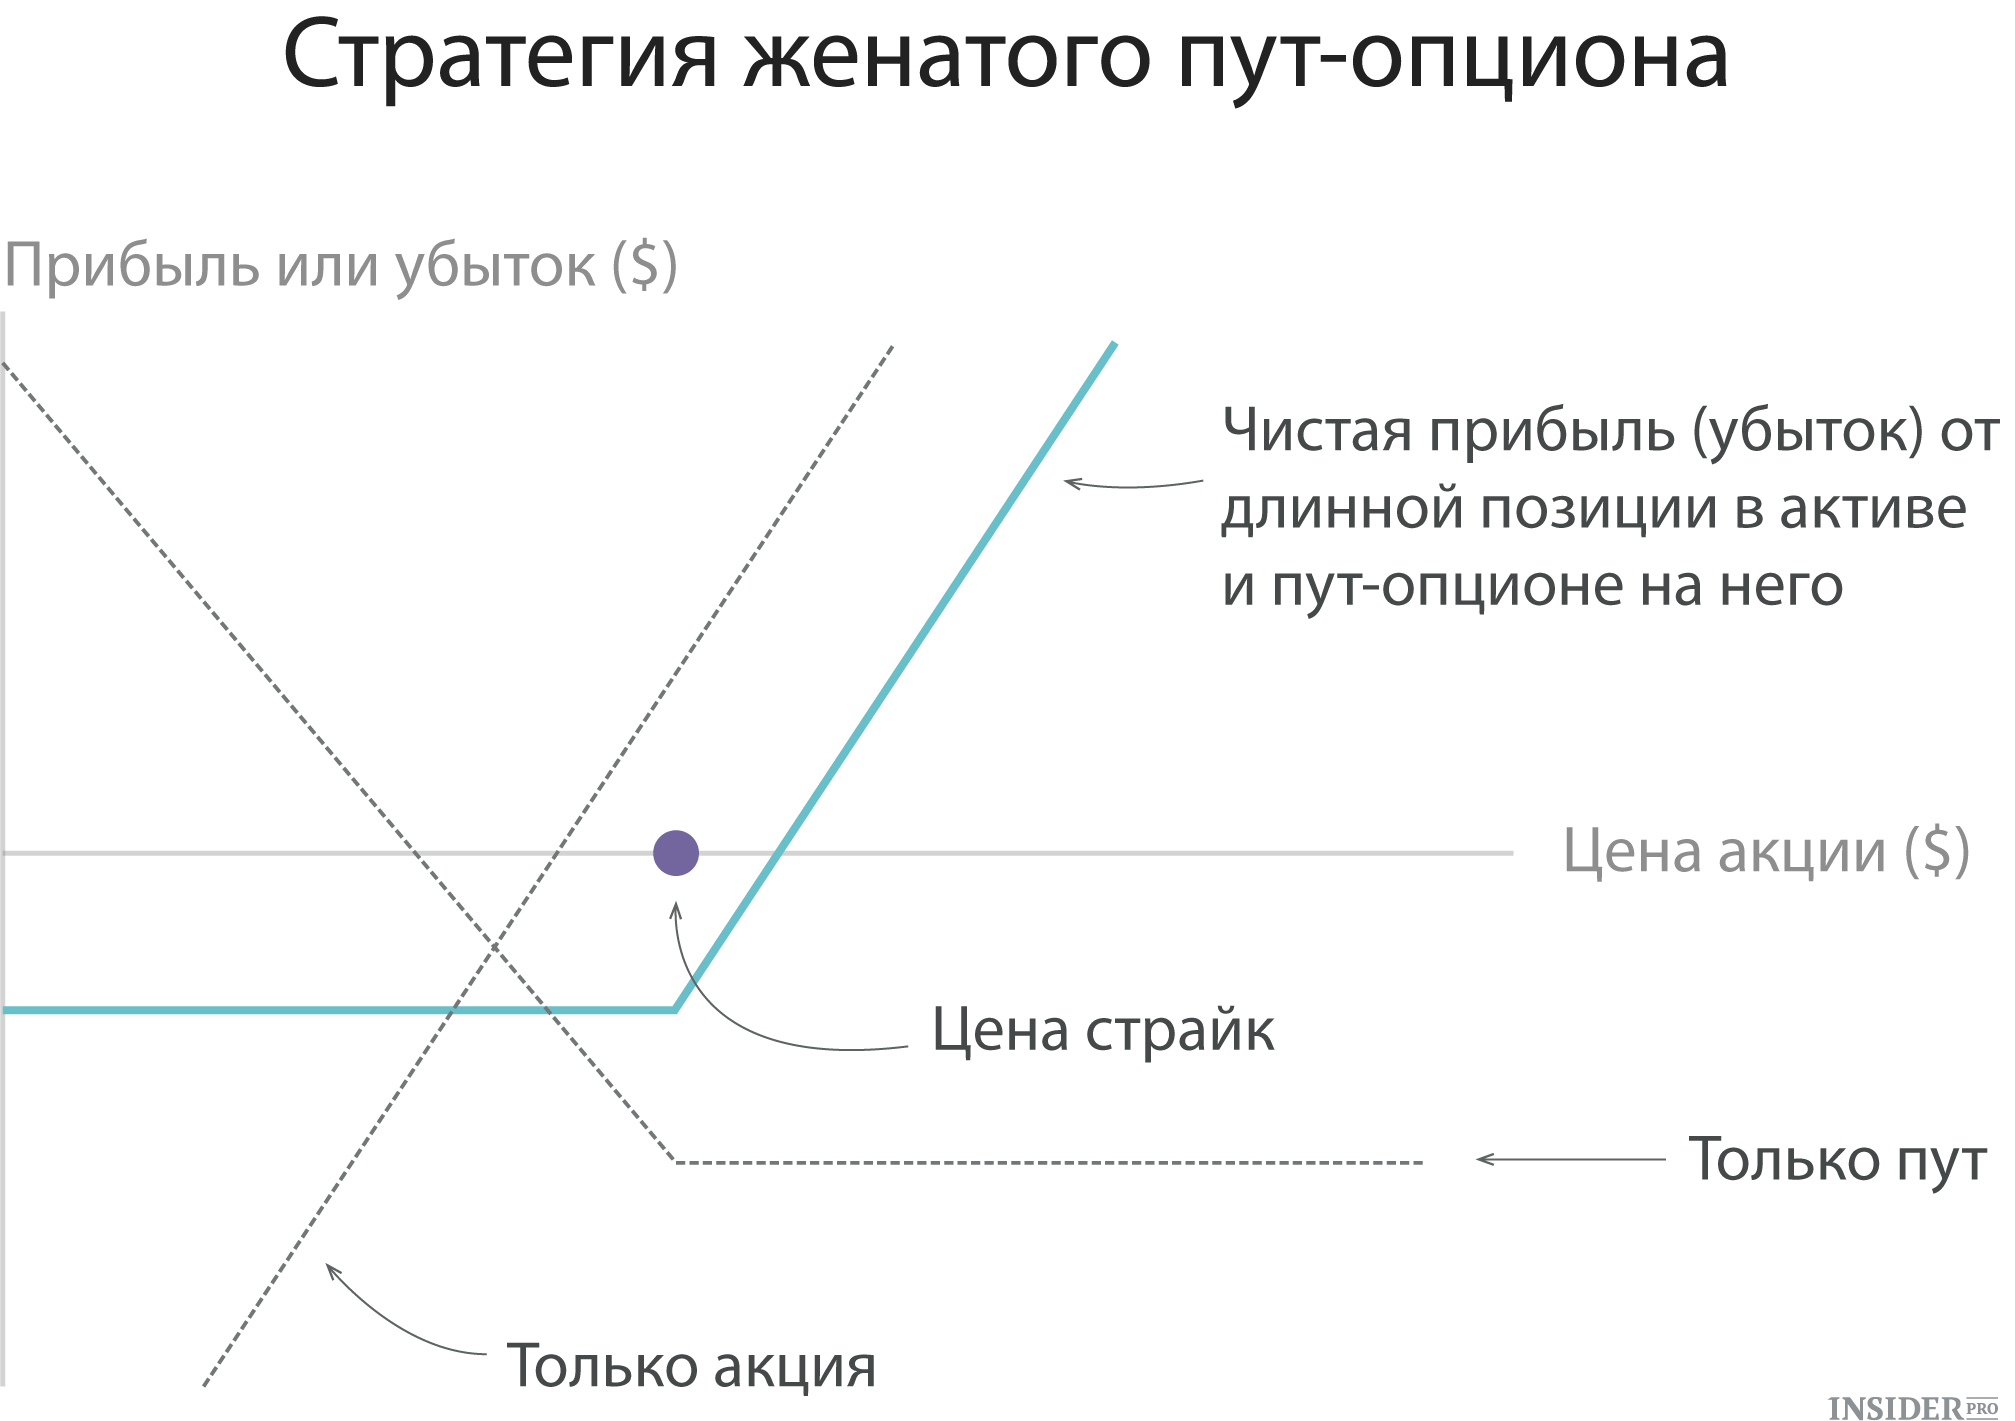
Согласно этой стратегии, инвестор, приобретающий или уже владеющий определенным активом (например, акциями), немедленно покупает пут-опцион на аналогичное количество акций. Инвесторы используют этот подход, если у них «бычий» настрой в отношении будущей цены акций и они желают защитить себя от потенциальных убытков, связанных с краткосрочным снижением котировок. Стратегия фактически играет роль страховки и устанавливает лимит убытка при сильном падении цены акций.
3. Бычий колл спред
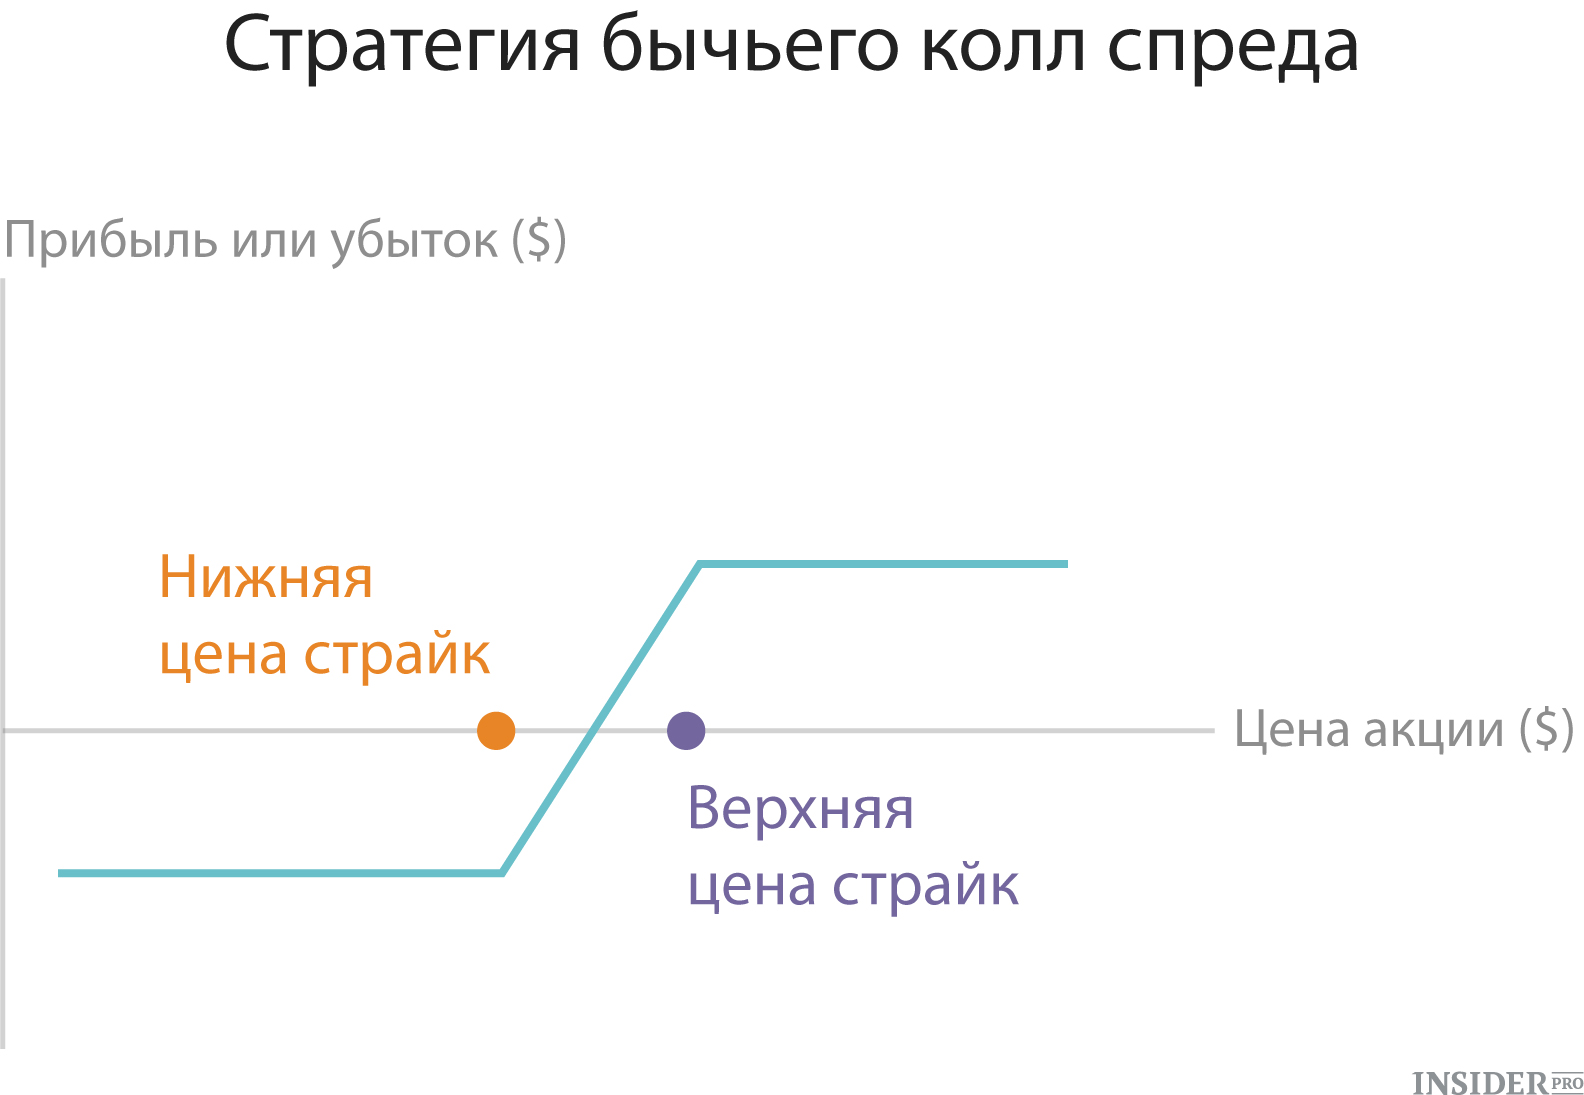
В этой стратегии инвестор покупает колл-опционы с определенным страйком и одновременно продает то же количество колл-опционов с более высоким страйком. Оба колл-опциона должны быть открыты на один и тот же актив и иметь одинаковую дату экспирации . Этот вариант стратегии вертикального спреда часто применяется в ситуациях, когда инвестор имеет бычий настрой и ожидает умеренного роста цены актива.
4. Медвежий пут спред
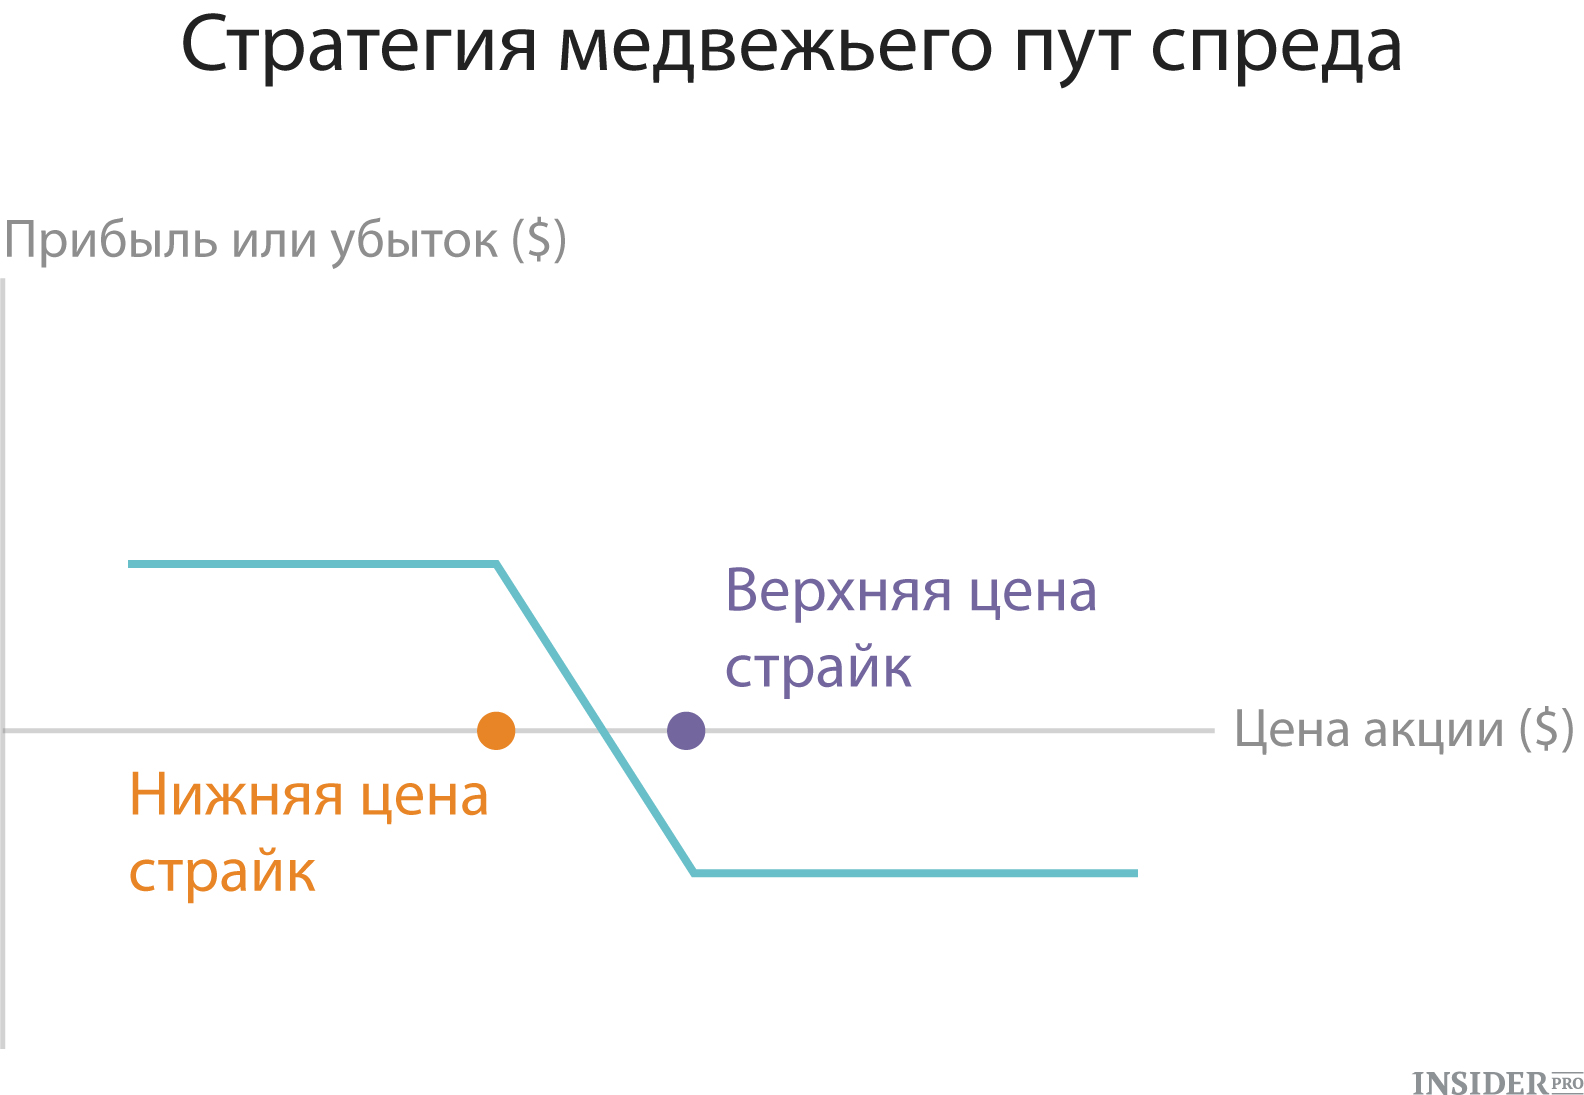
Это еще одна разновидность стратегии вертикального спреда. В этом случае инвестор покупает пут-опционы с определенным страйком и одновременно продает такое же количество пут-опционов с более низким страйком. Оба опциона должны быть открыты на один и тот же актив и иметь одинаковую дату экспирации. Этот метод используется трейдерами, медвежьи настроенными в отношении актива и ожидающими снижения его цены. Стратегия позволяет получить фиксированный размер прибыли или убытка.
5. Защитный воротник

Эта стратегия предполагает покупку пут-опциона «вне денег» (out-of-the money) и немедленную продажу колл-опциона «вне денег» на тот же самый актив (например, акции). Такой метод популярен среди инвесторов, которые находятся в длинной позиции и уже заработали существенную прибыль. Так они могут зафиксировать прибыль, не продавая акции.
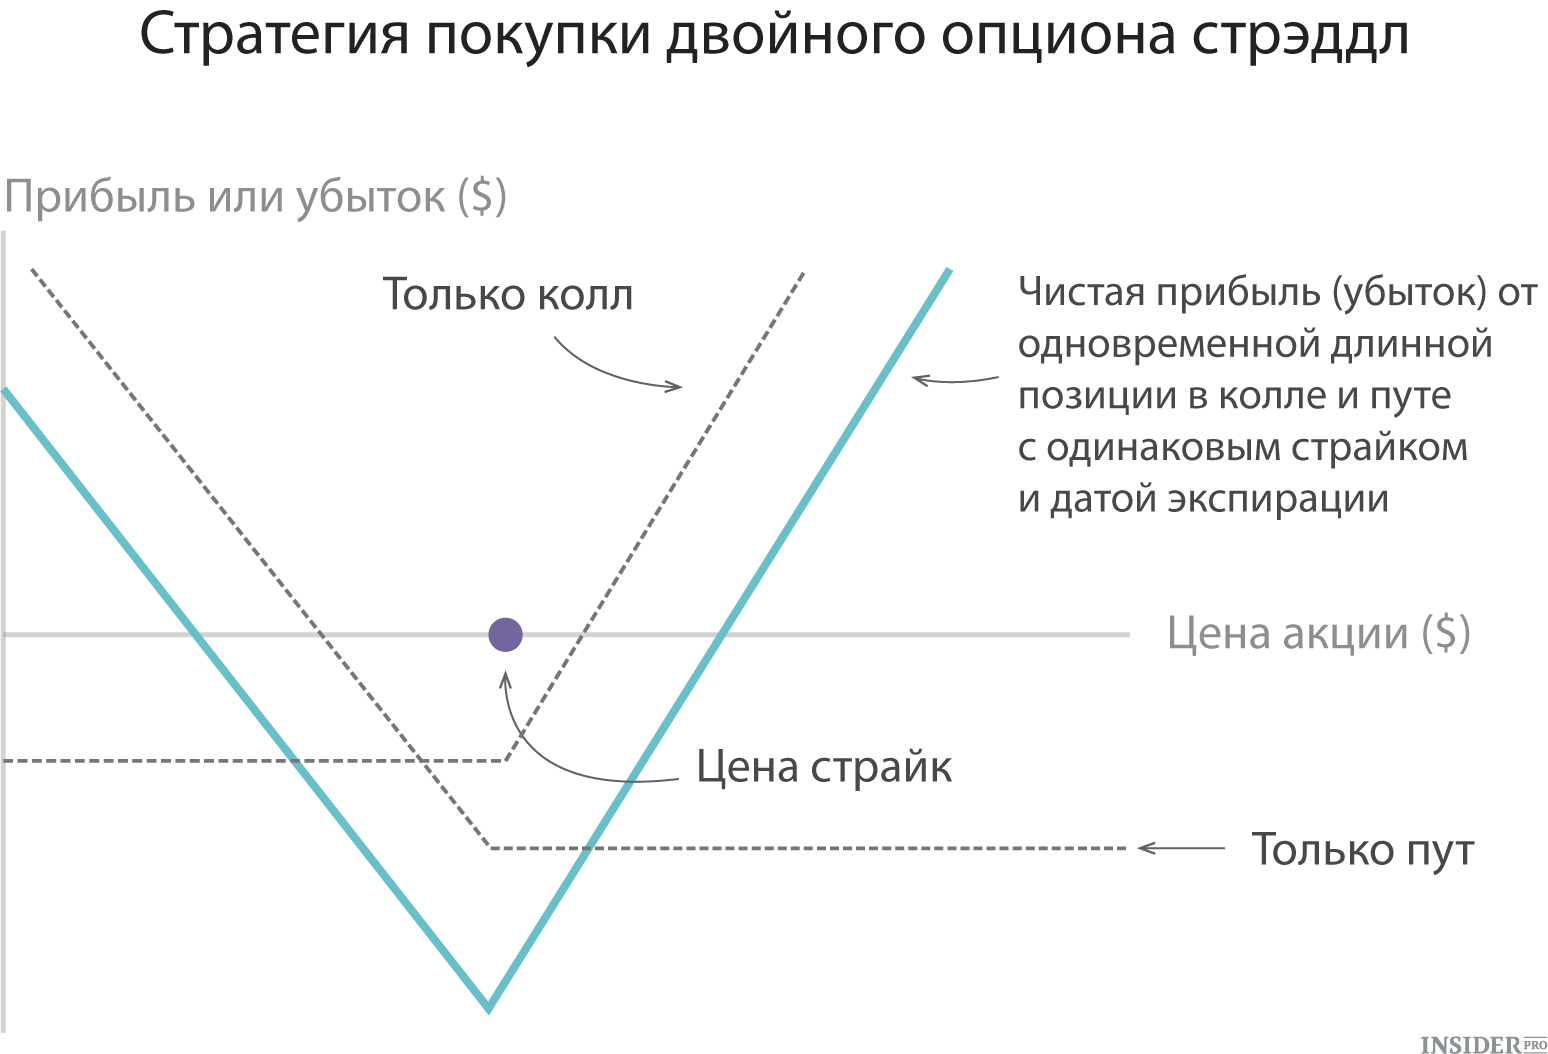
Эта стратегия означает, что инвестор покупает одновременно колл-опцион и пут-опцион на один и тот же актив, с одинаковым страйком и датой экспирации . Трейдеры часто используют эту стратегию, когда ожидают сильного изменения цены актива, но направление движения им неизвестно. Такой подход позволяет инвестору получить неограниченную прибыль, однако лимитирует убыток в размере затрат на покупку двух опционных контрактов.
7. Покупка двойного опциона стрэнгл
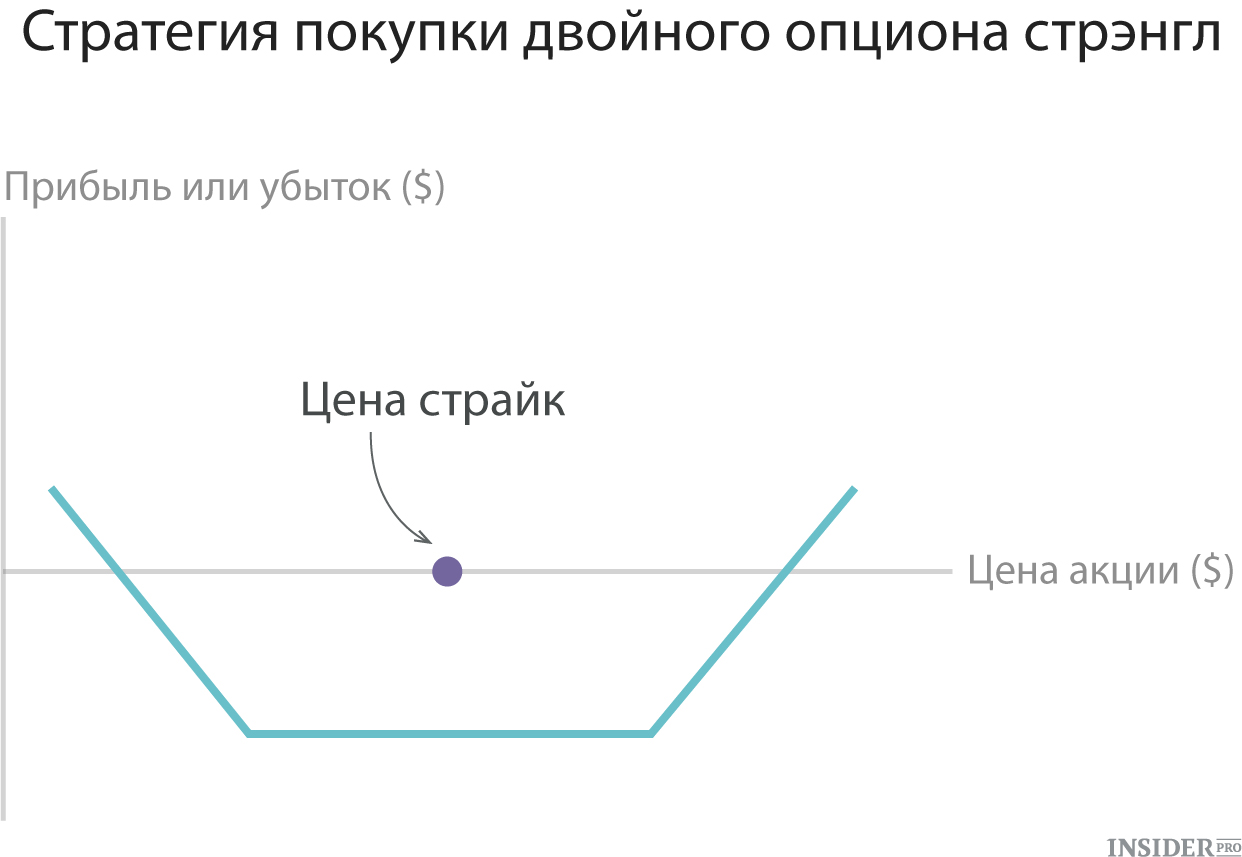
Согласно этому методу, инвестор приобретает колл-опцион и пут-опцион на один актив и с одинаковой датой экспирации , но разными страйками. Обычно страйковая цена пута ниже страйка колла и оба опциона находятся «вне денег». Трейдер, использующий эту стратегию, ожидает сильного движения цены актива, но не уверен в направлении этого движения. Убытки ограничены затратами на два опциона, однако стрэнглы обычно менее затратны, чем стрэддлы, поскольку опционы покупаются «вне денег».
8. Спред «бабочка»
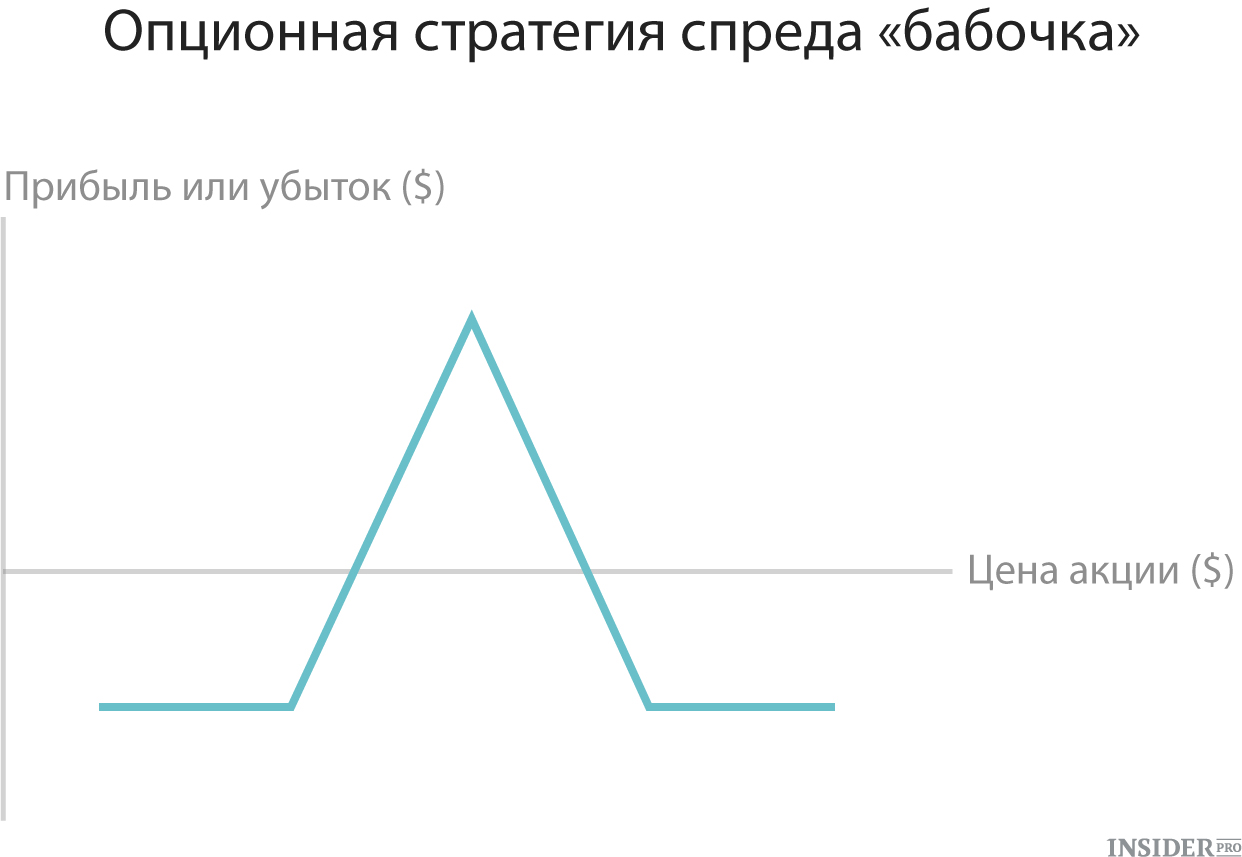
Рассмотренные выше стратегии предполагали комбинацию двух различных позиций (лонг-шорт) или видов опционных контрактов (колл-пут). В методе спреда «бабочки» инвестор объединяет стратегии бычьего и медвежьего спредов, используя три разных цены страйка . Например, один из вариантов спреда «бабочки» включает покупку одного колла (пута) с минимальной (максимальной) ценой страйка - и одновременную продажу двух коллов (путов) с максимальной (минимальной)
Есть много способов совместного использования акций и опционов. Первый, и самый популярный – покрытый колл. Второй, по популярности, способ – продажа опциона пут.
Если объединить эти два варианта вместе, получится опционный вечный двигатель.
Покрытый колл.
В начале, покупаем какой-нибудь актив, например, SPY. Покупаем 100 акций по $207,97.
Рисунок 1. Покупка 100 акций SPY.
Затем, продаем опцион колл «около денег» или «без денег», чтобы собрать «временной распад». Например, продаем июньский колл с погашением в первую неделю июля, 211-й страйк, за $1,51.
Получили $1,51*100 = $151.
 Рисунок 2. Продажа одного опциона колл на SPY, 211-й страйк.
Объединяем эти две позиции, и получаем покрытый колл.
 Рисунок 3. Покрытый колл.
Замечу, что точка безубытка сейчас $206,46 = $207,97 - $1,51.
Что получили?
- Получили премию от продажи опциона, и соответственно, снизили стоимость покупки акций с $207,97 до $206,46.
- Ограничили потенциально возможную прибыль, потому что, если акция вырастет выше проданного страйка на момент экспирации, нам придется ее продать.
Какова доходность в случае отзыва акций?
Цена акции - $207,97. Страйк - $211. Цена опциона - $1,51.
Доходность = ((Страйк + Цена опциона – Цена акции)/Цена акции)*100%
Доходность = (($211 + $1,51 - $207,97)/ $207,97)*100% = 2,18%
Не стоит соглашаться на доходность меньше 1% в месяц;-)
Как создавать?
Продать коллы можно против любой акции в Вашем портфеле. Просто выбираете колл ("около денег", "без денег), который Вы хотите продать.
А также можно одновременно купить акции и продать опцион колл. Такая операция называется «бай-райт» (buy-write).
Управление.
Если Вам не пришлось продать свои акции, то выкупаете проданный колл, и продаете другой опцион с большим сроком до погашения.
Если у Вас будет возможность выкупить проданный колл за $0,05 или меньше, покупайте, не раздумывая. И опять, продавайте опцион с большим сроком до погашения. Так Вы заработаете больше денег ()
Если акция выросла выше страйка:
- Ну и пусть у Вас заберут акции.
- Подождите день или два. И затем решайте, будете ли снова инициировать позицию.
Идеальная ситуация для покрытого колла.
- Акция потихоньку, без резких движений вверх, растет из месяца в месяц.
- Трейдер каждый месяц продает коллы.
- Акции никогда не выкупаются.
- По акции получаем дивиденды, еще больше увеличивая доходность стратегии.
Вообще говоря, низковолатильные акции - более подходящие кандидаты для продажи путов или покрытого колла, чем высоковолатильные.
Продажа опциона пут.
Продажа опциона пут "без денег" – это продажа покрытого колла «в деньгах».
 Рисунок 4. Продажа опциона пут на SPY, 205-й страйк.
Продаем опцион пут, 205-й страйк, с погашением в первую неделю июня за $2,14. Если SPY на момент экспирации будет выше 205, то мы сохраним всю премию. Точка безубытка - $202,86. Если на момент экспирации, SPY будет в диапазоне от $202,86 до $205, то мы заработаем только часть премии.
Продажа опциона пут – хороший способ приобрести акции со скидкой.
- Продавать путы следует только в тех акциях, которые трейдер хочет купить.
- Выбираем страйк и размер премии исходя из цены, по которой трейдер ХОЧЕТ купить актив.
- Важно вести учет всей проданной премии, чтобы знать актуальную цену поставки акций, если пут был исполнен.
Например, мы 6 раз продали путы:
- Январь – получили $3
- Февраль – получили $2,5
- Март – получили $2,5
- Апрель – получили $2,5
- Май – получили $2,5
Если наш июньский 205-й страйк пут, проданный за $2,14, будет исполнен, цена покупки акции будет равна:
$205 - ($3 + $2,5 + $2,5 +$2,5 +$2,5 +$2,14) = $205 - $15,4 = $189,6
Отлично, если текущая цена $200 или $195, плохо, если $150.
Идеальная ситуация для продажи опциона пут.
- Акция потихоньку опускается вниз, или остается на месте, но не обваливается сильно вниз.
- Трейдер каждый месяц продает путы.
- Опцион почти никогда не исполняется. Только тогда, когда акция достигла дна.
- По акции не платятся дивиденды, или их размер уменьшен.
Теперь, когда мы вспомнили эти две стратегии, соберем их в одну, и получим опционный вечный двигатель.
Опционный вечный двигатель – это продажа опциона пут, чтобы получить акции со скидкой. Затем, если нам поставили акции, продажа опциона колл, чтобы от них избавится. Ну, и возможный приятный бонус, пока владеем акциями, - получить дивиденды.
Например, продаем путы на Coca-Cola. Можем продавать недельные или месячные.
Продажа недельных опционов – более активный вариант стратегии. Большая свобода при выборе страйков, больше волатильности, но и больше нюансов.
Продажа месячных опционов – легче, более стабильный вариант стратегии. Получаем больше премии «за раз», но в итоге, за месяц, получим меньше по сравнению с недельными опионами (в стабильной акции).
Если наш проданный опцион пут исполняется, мы начинаем продавать коллы, пока не избавимся от акций. Может быть нам повезет, и мы получим дивиденды, пока продаем покрытые коллы.
Нам нужно следить, чтобы цена поставки не была с убытком. Если мы не можем продать колл так, чтобы цена возможной поставки не была с убытком, или продаем акции, или не продаем колл.
Важные моменты.
- Ведем учет всей полученной премии, чтобы знать реальную цену возможной покупки акций.
- Если повезет, нам поставят акции на минимумах (если цена акции ниже страйка, то МОЖЕТ БЫТЬ , есть смысл купить акции)
- Не продаем коллы на уровнях где у нас будут потери. Но, в этом случае, мы МОЖЕМ продать вертикальный спред из колллов. Например, наша реальная цена приобретения 200, а SPY котируется по 190. Мы МОЖЕМ продать, например, 200/210 вертикальный спред из коллов. Если акция будет расти, наша позиция будет получать прибыль от роста актива.
- Если провезет, продадим акции на максимумах.
- Если Ваш прогноз по акции изменился на "негативный", то закрываем позицию.
В заключение, опционный вечный двигатель – хорошая стратегия для инвестиций в акции, которые Вы хотите купить . Конечно, здесь есть еще нюансы, но Вы и сами в них разберетесь;-)
Колл - вид короткой (шорт) позиции по колл опциону, где у продавца опциона есть на руках обеспечение, указываемое в договоре. Покрытые опционы позволяют снизить риски продавца, ведь последнему можно не покупать акции по цене рынка в случае исполнения контракта держателем опциона.
Покрытый : сущность, возможности, особенности
Стратегия колл опциона покрытого типа (по-английски - buy-write, cavered-call) - открытие позиции лонг в акциях при условии продажи колл опциона одномоментно и по этой же позиции. Применение стратегии call опциона актуально на растущем (бычьем) или "боковом" рынке.
В стратегии опциона «call» держатель актива предполагает, что в ближайшей перспективе (1-2 месяца) (акции) можно будет торговать в повышающемся или боковом тренде.
Покрытый опцион «call» - эффективный инструмент, позволяющий решить несколько задач :
Стабилизировать доход при условии стабильного рынка;
Уменьшить общую стоимость инвестирования в ;
Застраховать портфель от непредсказуемого снижения цены акций за счет наличия премии по опциону.
Покрытый call опцион имеет консервативный характер, ведь размер дохода по активу ограничивается при росте цены базиса. Стратегия считается наиболее эффективной, когда нужно создать стабильный поток прибыли и «выровнять» позицию.
Покрытый опцион колл исключает неограниченность потерь в случае роста цены базиса и превышения цены исполнения, когда задействует свое право и приобретает акции по невыгодной для продавца цене.
При покрытии опциона у продавца уже есть базисные активы, лежащие в основе контракта. Если их цена возрастет выше уровня стоимости исполнения, и держатель проявит желание исполнить , то продавец обязуется это сделать. В случае падения цены на акции или отсутствия каких-либо изменений на рынке, продавец оставляет себе акции и получает премию.
Покрытый call опцион - метод, когда практически не рискует, кроме вероятной потери потенциального дохода.
Наибольший доход от колл опциона покрытого типа можно получить при росте цены базиса выше, чем страйк опционного контракта. Размер прибыли в данном случае - доход, который получает продавец контракта от лонг позиции в сумме с полученной премией.

Инвестор, планирующий получить дополнительную прибыль по лонг позиции с акциями, может каждый месяц реализовать call опцион «вне денег» с небольшой разницей между ценой исполнения и действующей стоимостью актива. Главный риск - неспособность защитить акции от резкого снижения цены, а также опасность «урезания» прибыли в случае роста цены базисного инструмента выше стоимости исполнения;
При опционной сделке нет необходимости во внесении крупной маржи, ведь при продаже колл опциона происходит покрытие «лонг» позицией по акциям;
Покрытие call опциона стоит сочетать с некоторыми «медвежьими» стратегиями с целью дополнительной защиты при падении цены базиса.
Покрытый опцион колл: виды стратегии и их особенности
В зависимости от типа опциона инвестора может рассматриваться с двух позиций:
- агрессивная - продажа call опциона «вне денег»;
- консервативная - сделка продажи колл опциона «в деньгах».
В случае с покрытым call опционом применяется две стратегии :
1. Стандартный покрытый call опцион - стратегия, позволяющая застраховать (хеджировать) позицию по ценной бумаге. Часто инвесторы сомневаются в эффективности стратегии из-за единственной защиты в виде премии при продаже опциона.
Пример. Инвестор покупает 200 акций компании по 100 долларов за штуку. Одновременно он продает со страйком 100, получив премию в 4 доллара. Как следствие, он выплатил 20 000 долларов за пакет акций без учета комиссии и получил 800 долларов в виде премии. При цене 96 долларов инвестор выходит в «ноль». Если цена базиса опустится ниже 96 долларов, инвестор потеряет свою премию. В случае с покрытым колл опционом контракт исполнится «в ноль», инвестор получает премию и компенсирует текущий убыток. Если цена акции возрастает выше 100 долларов, то увеличение прибыли ограничится опционом. Наибольший доход по данной операции - 800 долларов.
Такая стратегия имеет две особенности:
Ограниченный потенциал прибыли при росте цены базиса;
- неограниченный (но уменьшенный) риск потери средств в случае падения рынка.
Чтобы получить доход, инвесторы реализуют опционные контракты на большем удалении от даты экспирации. Цель в этом случае - получить премию и снизить риск того, что покроет рост цены базиса.
2. Направленный покрытый call опцион без акции. В данном случае инвестор вместо покупки 200 акций и дальнейшей продажи call опциона покупает другой опцион с большим сроком до исполнения и меньшим страйком. При этом совершается покупка большего числа опционов, чем было реализовано.

Снижение цены входа в позицию;
- повышение процента дохода;
- ограничение риска с большими возможностями для дохода.
Покрытый call опцион - стратегия, которая не подойдет для инвесторов :
Работающих с «голубыми фишками», включающими в свой портфель акции крупных компаний на долгосрочную перспективу;
Открывающих позиции на небольшие временные промежутки в расчете большого дохода в будущем;
Планирующих получить максимальную прибыль за счет ожидаемого роста цены на . В этом случае нет смысла ограничивать свою потенциальную прибыль за счет покрытого опциона.
Применение покрытых опционов «колл» наиболее актуально для акций предприятий, имеющих низкую и высокий уровень капитализации.
Будьте в курсе всех важных событий United Traders - подписывайтесь на наш
Мы уже рассматривали ситуации, позволяющие заемщику увеличить стоимость опциона на неуплату долга путем выпуска новых обязательств. Однако это не единственный способ эксплуатации существующих кредиторов. Например, мы знаем, что на стоимость опциона влияют дивидендные выплаты . Если компания выплачивает высокие дивиденды в денежной форме и при этом не возмещает денежные средства посредством дополнительной эмиссии акций , стоимость активов, используемых для покрытия долга, снижается. Поэтому многие облигационные соглашения накладывают ограничения на величину дивидендов, которые компания имеет право выплачивать".
Наиболее распространенным видом опционной торговли является продажа покрытых опционов "колл", то
Теперь посмотрим, что происходит, если продавец покрытого колла оказывается в ситуации, когда происходит рост цены базовой акции. Продавец колла может закрыть свою позицию и открыть новую позицию по опциону с более высокой ценой исполнения . Если он открывает новую позицию и закрывает первоначальную позицию через обратную покупку колл опциона , продавец увеличивает свою потенциальную прибыль , хотя и снижает уровень защиты от падения базовых акций на величину разницы между двумя ценами страйк.
Обычно инвесторы, работающие с опционами, не советуют расставаться при исполнении опциона с базовыми акциями, служащими покрытием. Комиссионное вознаграждение по сделкам с акциями несколько выше, чем по опционным сделкам. Поэтому продавцу следует следить за динамикой колл опциона , чтобы анализировать временную составляющую его стоимости. Когда опцион находится в равновесии, существует наибольшая вероятность его реализации.
Следует сказать несколько слов о моменте продажи покрытых опционов колл. Целесообразность данной сделки должна быть оценена на фоне общего состояния портфеля инвестора, и она не должна осуществляться в спекулятивных целях. Случается, что трейдер несет потери по сделкам с акциями, получая прибыль по продаже покрытого опциона колл, причем потери по первому виду сделок могут оказаться значительней полученной в результате опционной сделки прибыли. Поэтому при продаже покрытого опциона колл инвестор должен, прежде всего, руководствоваться желанием обеспечить себе защиту от снижения цены базовых акций, которые он хочет сохранить в своем портфеле.
Показатель дельта используется также для определения количества акций, которое необходимо купить или продать без покрытия, чтобы обеспечить создание безрискового хеджа. Предположим, дельта опциона пут составляет 66%. Для получения безрискового хеджа необходимо, чтобы объем длинной позиции по базисной акции составлял две трети (66%) от объема каждого купленного опциона пут (т.е. 66 акций).
Когда я торгую, я обязательно изучаю ситуацию и стараюсь быстро принимать решения о заключении сделок. Только бумажная торговля может дать информацию, необходимую для разработки правильной стратегии действий. Реальная работа лежит за пределами сделки. Очень давно, делая первые шаги в торговле, я открыл счет на сумму в 10.000 долларов. В то время это была самая большая сумма, которую я когда-либо вкладывал в новое предприятие . Я решил торговать простыми фьючерсами, используя средства с этого счета. До тех пор я торговал опционами, опционными спрэдами, покрытыми опционами , спрэдами из фьючерсов и выписанными опционами без покрытия. Прежде я никогда не торговал простыми фьючерсами постоянно. Но теперь мне хотелось попробовать одну "свежую" торговую систему. Я только что приобрел ее у одного из тех ребят, которые уходят на пенсию после долгих лет рентабельной торговли и решают раскрыть свой секрет успеха , подтвержденный солидной практикой, узкому кругу "избранных" всего за 100
Потом меня отругали за то, что я не перезвонил по вопросу дефицита средств на поддержание маржи. Мне сообщили, что с меня взыскали полную маржу за короткую продажу опционов, потому что эти опционы базировались на декабрьском фьючерсе и поэтому не могли быть покрыты покупкой сентябрьских опционов. Они были готовы сами ликвидировать мои позиции, с моего согласия или же без него (и я могу добавить, что это было совершенно правильно).
Суть этого обсуждения заключается в том, что я совершил ошибку, продав акции в основании. Также я утверждаю, что такая ошибка больше никогда не повторится, так как я уже научился мыслить графиками "крестики-нолики ". Неправильной была не только оценка сектора, но и выбор стратегии покрытой продажи опциона . Эта стратегия, несмотря на весь ее консерватизм, зачастую может быть самой рискованной из всех опционных стратегий , применяемых на рынке ценных бумаг . Она красиво отнимает у вас любые большие заработки, которые могли бы принести ваши акции, а в нижней части рынка обеспечивает совсем небольшую защиту. Боже мой, как сильно меняет суть дела график Бычьего Процента. Вы никогда не допустите подобных ошибок, если позволите Индексу Бычьего Процента служить вам, дав ему возможность быть вашим гидом в принятии решений относительно секторов.
В нашей повседневной исследовательской работе мы, как правило, рекомендуем покрытую продажу и проводим выбор акций, основываясь на нескольких моментах. Первое правило - акция должна быть той, которая, как мы полагаем, пойдет вверх. Другими словами, акция должна торговаться выше линии Бычьей Поддержки и при наличии позитивной относительной силы. Следующее, мы смотрим на прибыль от продажи опциона колл . Для нас, чтобы рекомендовать покрытую продажу , нужно, чтобы годовой доход от опциона колл составлял 20 процентов, годовой статистический доход должен составлять 10 процентов, а нижняя защита должна быть равна 14 процентам.
Различные виды биржевой игры торговля с маржей, продажа без покрытия, опционы на покупку и продажу, а также умение сопоставить степень риска и затрат для каждого отдельного случая в сравнении с другими, - делают жизнь профессионального биржевика очень сложной и требующей глубоких и разнообразных познаний. Этим и можно объяснить тот факт, что среди людей, занимающихся игрой на бирже, чаще встречаются проигравшие, чем выигравшие.
Квалифицированных инвесторов мало волнует, куда рынок движется вверх или вниз. Они выходят на рынок уверенно, с торговой системой для восходящего рынка. Когда же рынок меняет направление, они часто меняют торговую систему, выходя из своих предыдущих сделок и продавая без покрытия, используя опционы "пут" (на продажу) с целью получения прибыли в то время, когда рынок движется вниз. Наличие большого количества систем и стратегий торговли придает им больше уверенности как инвесторам.
Для людей, которые хотят научиться базовым финансовым навыкам, мы разработали игру "Денежный поток 101". Мы рекомендуем играть в нее, по меньшей мере, от 6 до 12 раз. Многократно играя, вы начинаете понимать основы фундаментального инвестиционного анализа и овладевать финансовыми навыками, которым учит эта игра. Тогда вы, возможно, захотите идти дальше и играть в "Денежный поток 202". Эта усовершенствованная игра использует ту же игровую доску, что и "101", но на более высоком уровне и с использованием другого набора карт и таблиц очков. В "202" вы начинаете постигать сложные навыки и терминологию технического анализа . Вы учитесь использовать такие приемы, как продажа без покрытия (когда вы продаете акции, которыми не владеете, в ожидании понижения цены), а также применять опционы "колл", "пут" и стеллажи. Все это исключительно сложные приемы торгов, которыми должен владеть каждый квалифицированный инвестор. В этих играх самое лучшее то, что вы учитесь, играя и используя игрушечные деньги. В реальном мире это же самое образование стоит намного дороже.
Основы технического инвестирования. Когда вы будете уверенно владеть основами игры "Денежный поток 101", следующим этапом в вашем образовании будет научиться действовать в условиях взлетов и падений цен на рынке, называемых также колебаниями цен. В игре "Денежный поток 202" используется такая же игровая доска, как в "101", но в ней совершенно другой набор карт и другие таблицы очков, а также новый видеофильм и более сложные аудиокассеты. Игра "Денежный поток 202" учит вас использованию инвестиционных приемов квалифицированных инвесторов - таких как продажа без покрытия, опцион "колл" и "пут", стеллаж, - приемов, обучение которым на настоящем рынке может обойтись очень дорого. Большинство инвесторов боятся крушения рынка. Квалифицированный инвестор использует приемы, которым учит "Денежный поток 202", чтобы при этом делать деньги , в то время как средний инвестор их теряет.
Следующим моим шагом была бы незамедлительная продажа 10 покрытых опционов на покупку (каждый опцион - на 100 акций) по цене пять долларов из расчета на одну акцию, на все мои 1000 акций. Этот опцион называется покрытым, потому что теперь я действительно владею акциями, на которые продаю опцион. Я использовал термин непокрытый перед опционом на продажу, потому что тогда у меня не было соответствующих акций. И опять-таки, многие могут сказать Слишком рискованное дело - продавать то, что тебе не принадлежит. Так оно и есть, если у вас отсутствуют надлежащий текст и контекст.
Предлагая опцион, продавец рассчитывает прежде всего на получение дополнительного дохода в виде премии , уплачиваемой покупателем. Именно размером премии ограничивается максимальный выигрыш продавца. Продажа опционов осуществляется чаще всего через гарантийный счет с покрытием или без него. Покрытие опциона "колл" означает, что продавец депонирует у брокера такое же количество базовых бумаг, которое будет востребовано в случае исполнения опциона. Непокрытый опцион "колл" продается только через гарантийный счет с обеспечением наличными. В данном случае брокер всегда требует, чтобы сумма на счету всегда была достаточной для покупки на рынке бумаг, лежащих в основе опциона, в том количестве, которое будет затребовано в случае исполнения опциона. Убытки продавца непокрытого опциона "колл" теоретически неограничены. Опцион "пут" считается покрытым только в том случае, если он компенсирован по принципу "акция на акцию" длинной позицией другого опциона "пут" с такой же или более высокой ценой страйк.